
News
Credito alle piccole imprese: quale garanzia pubblica ti spetta e cosa controllare prima di firmare
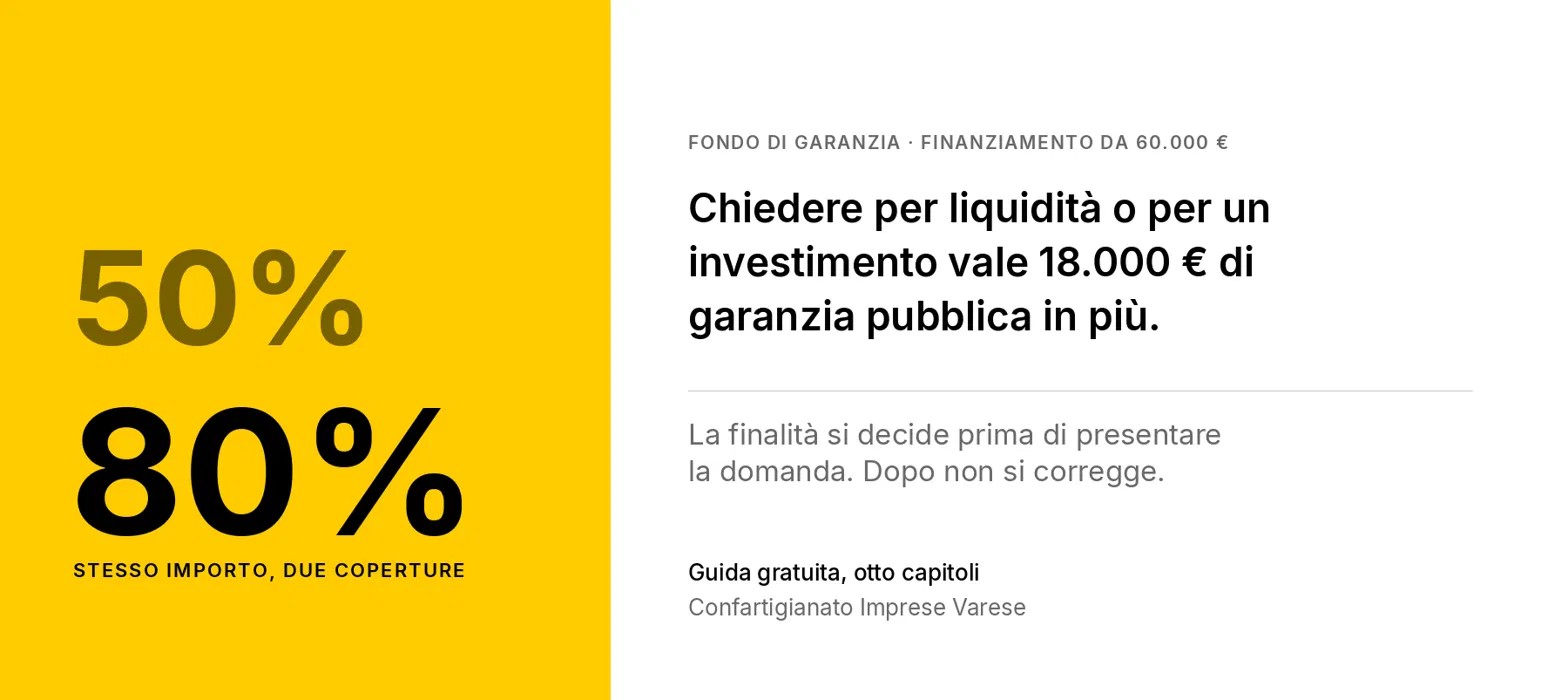
Su un finanziamento di 60mia euro la garanzia pubblica copre 48mila euro quando finanzia un investimento e 30mila euro quando finanzia liquidità. La differenza dipende da come qualifichi il fabbisogno quando presenti la domanda. Dopo non si corregge.
La guida sul credito di Confartigianato Imprese Varese parte da qui. Spiega quali soglie portano la copertura all’80%, quando conviene passare da un confidi, che cosa devi verificare nel contratto prima di firmare. È gratuita e riporta le regole in vigore a luglio 2026.
Non ti fa concedere un finanziamento. Ti evita gli errori che indeboliscono la domanda.
La ricevi compilando il modulo in fondo alla pagina.
PERCHE' IL CREDITO SI STRINGE
Tra novembre 2024 e novembre 2025 gli impieghi alle imprese italiane sotto i 20 addetti sono scesi del 5,0%. In provincia di Varese del 6,6%, mentre le imprese con almeno 20 addetti guadagnavano credito (elaborazione Ufficio Studi CGIA di Mestre su dati Banca d’Italia, febbraio 2026). Sulle cause circolano due letture, una di offerta e una di domanda, e nessuna delle due è dimostrata.
Ma quel numero, per la tua impresa, dice poco: la banca non guarda la media di una classe, guarda i tuoi conti e i documenti che porti quando chiedi.
Un chiarimento sui due perimetri. Il calo del 5,0% riguarda una classe statistica, le imprese con meno di 20 addetti. Le percentuali del Fondo seguono invece la definizione europea di microimpresa, che guarda gli occupati e la dimensione economica. Con 15 addetti stai nel primo aggregato, ma per il Fondo sei una piccola impresa.
LE SOGLIE CHE VALGONO DI PIU'
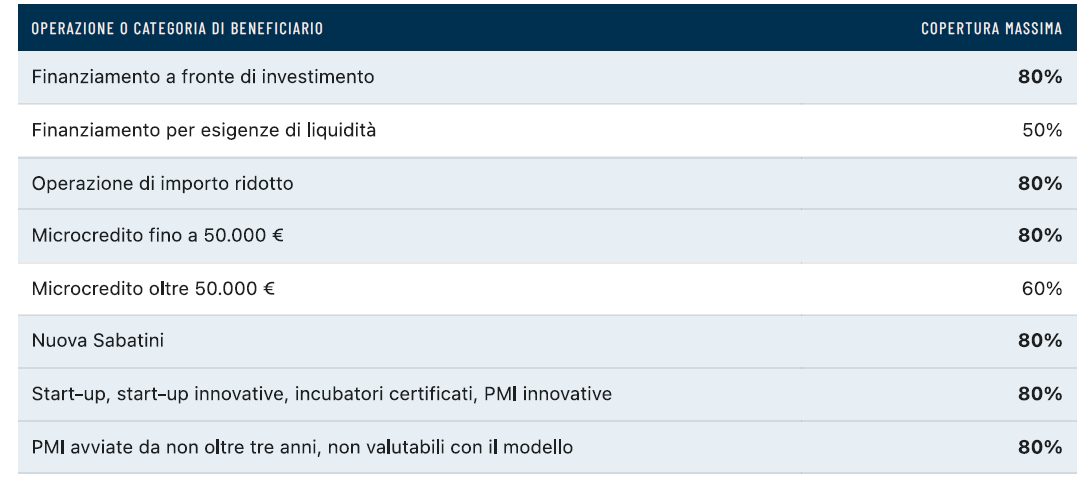
Sotto certi importi il Fondo cambia logica: la copertura sale all’80% qualunque sia la finalità del finanziamento. Il limite è 40.000 € se chiedi tramite la banca. Sale a 100.000 € se la richiesta la presenta un confidi autorizzato dal gestore del Fondo a certificare il merito di credito. Non tutti lo sono, e chiederlo allo sportello è la prima cosa da fare.
La guida tratta anche il microcredito, le imprese femminili e le imprese avviate da meno di tre anni. Le coperture sono descritte in una sola tabella, operazione per operazione.
PERCHE' UNA BANCA DICE NO
Raccogliere i documenti, verificare i conti, deliberare e poi monitorare l’esposizione costa alla banca all’incirca lo stesso su un prestito di poche decine di migliaia di euro e su uno dieci volte più grande. Sul primo quel costo può assorbire l’intero margine. Parte dei rifiuti alle imprese più piccole nasce lì, prima di qualsiasi giudizio sui tuoi conti.
Su questo punto la guida riprende il Libro bianco sul credito alle micro piccole imprese, una fonte secondaria promossa da operatori del credito e delle garanzie: indica una direzione, non misura un fenomeno.
CHE COSA PUOI CAMBIARE
Nessuna di queste mosse trasforma da sola un rifiuto in una concessione. Però tutte insieme cambiano i presupposti informativi su cui vieni giudicato.
– Tieni aperto e regolare il rapporto creditizio: è da lì che escono i dati su cui gira il modello.
– Non spargere piccole operazioni su molti intermediari. I sistemi di monitoraggio lo leggono come tensione, non come prudenza.
– Fai passare i flussi sul conto operativo. La banca che tiene il conto li vede già e li usa.
– Porta un prospetto di ricavi, costi e cassa sull’orizzonte del finanziamento. Non serve un piano industriale.
– Distingui il fabbisogno prima di chiedere. È la differenza fra il 50% e l’80% di copertura.
– Chiedi prima che la tensione compaia nei numeri.
– Non dare per scontato il rifiuto. Una domanda che non presenti non lascia alcuna traccia utile.
PRIMA DI FIRMARE
L’ultimo capitolo è una lista da tenere accanto al contratto. Guarda quale percentuale è coperta dal Fondo e su quale finalità è stata classificata l’operazione. Verifica se sulla quota garantita ti sono state chieste ipoteche o fideiussioni: di regola non possono essere acquisite, e se te le chiedono devi sapere in base a quale deroga. Se sei una microimpresa secondo la definizione europea, la commissione una tantum del Fondo non la devi.
Il premio aggiuntivo introdotto nel 2026 lo paga chi finanzia, e il contratto deve contenere la clausola che vieta di ribaltartelo. Se quella clausola manca, hai una base normativa per contestare. Resta la durata: un fabbisogno pluriennale finanziato a breve torna in scadenza a condizioni che oggi non conosci.
«Il dato aggregato racconta una media, non la singola impresa. Le leve per farsi valutare meglio esistono e spesso non vengono usate, a partire dal modo in cui la domanda viene impostata: la stessa somma può valere il 50% o l’80% di garanzia pubblica. La guida serve a metterle in fila e a chiarire cosa si può pretendere prima di firmare».
Sfoglia l’anteprima
SCARICA LA GUIDA INTEGRALE GRATUITA
La guida arriverà via mail
