
News
Costruire il prezzo, difendere il margine
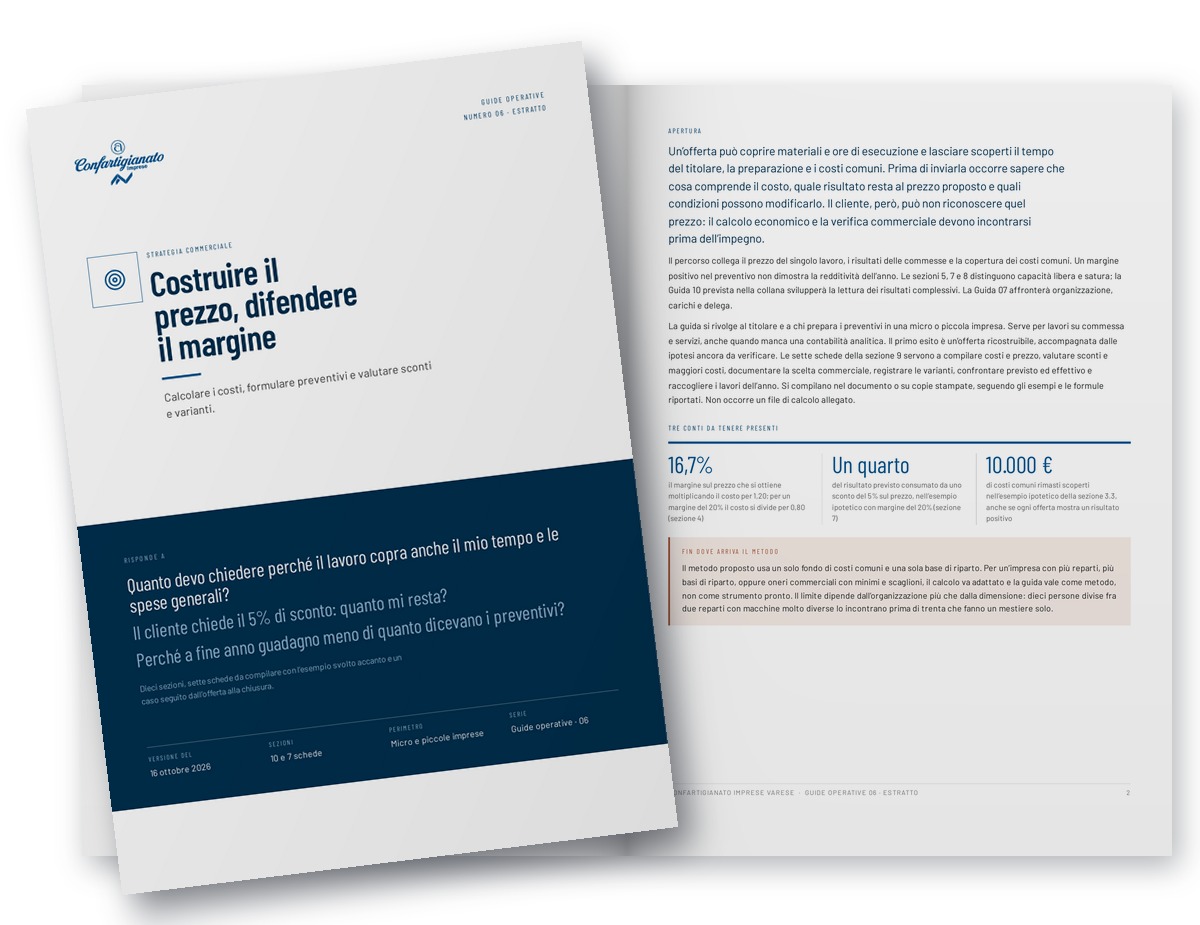
Un’offerta può coprire materiali e ore di esecuzione e lasciare scoperti il tempo del titolare, la preparazione e i costi comuni. In quel caso il preventivo mostra un margine positivo, il lavoro viene acquisito e a fine anno il risultato dell’impresa può risultare più basso di quello che i singoli preventivi lasciavano attendere.
La Guida operativa 06 di Confartigianato Imprese Varese, «Costruire il prezzo, difendere il margine», serve a evitare questo scarto. È scritta per il titolare e per chi prepara i preventivi in una micro o piccola impresa che lavora su commessa o vende servizi, anche quando manca una contabilità analitica. Il primo risultato che si ottiene è un’offerta ricostruibile, con le ipotesi ancora da verificare indicate per nome.
1 Che cosa entra nel costo di un lavoro
Il costo di un lavoro comprende i costi che si possono attribuire con un documento o una misura (materiali, ore, lavorazioni esterne) e una quota dei costi comuni, come amministrazione, locali e sistemi informativi. Il controllo principale è non contare due volte la stessa voce: ciò che è già attribuito al lavoro resta fuori dal fondo da ripartire.
Il costo di un’ora si ottiene dividendo il costo annuo della persona, compresi gli oneri a carico dell’impresa, per le ore che nell’anno finiscono davvero sui lavori, non per le ore di presenza. Nell’esempio ipotetico della guida, 42.000 € di costo annuo e 1.400 ore attribuibili danno 30 € l’ora; con 1.200 ore lo stesso costo richiede 35 € l’ora. Anche il tempo del titolare ha un costo, anche se non genera una busta paga: la guida chiede di fissare una remunerazione di riferimento e di dichiararne il criterio.
2 Ricarico e margine non sono la stessa cosa
Il ricarico si calcola sul costo, il margine sul prezzo. Moltiplicare il costo per 1,20 dà un ricarico del 20% e un margine del 16,7%. Per ottenere un margine del 20% il costo va diviso per 0,80. Il prezzo che esce dal calcolo resta poi da verificare con il cliente: un costo elevato non obbliga nessuno a pagarlo, e un servizio che risolve un problema rilevante può valere più del ricarico abituale. La guida dedica una scheda al confronto fra la propria offerta e l’alternativa disponibile al cliente, tenendo separato ciò che il cliente ha dichiarato da ciò che l’impresa presume.
3 Il cliente chiede uno sconto
A costi invariati e senza oneri sul ricavo, ogni euro di sconto toglie un euro al risultato del lavoro. Con un margine del 20% sul prezzo, uno sconto del 5% consuma un quarto del risultato previsto. Prima di concederlo la guida chiede di verificare quale condizione cambia (quantità impegnate, consegne, prestazione, programmazione) e di confrontare quattro alternative: prezzo invariato, prestazione ridotta, condizioni diverse, rinuncia al lavoro. Un ordine futuro solo promesso non riduce il costo presente; un anticipo migliora la cassa ma non restituisce il margine perso.
4 Dai preventivi al risultato dell’anno
Un margine positivo sul singolo preventivo non dimostra la redditività dell’anno. Se le ore effettivamente attribuite ai lavori sono meno di quelle previste, una parte dei costi comuni resta scoperta anche quando ogni offerta mostra un risultato positivo. Per questo l’ultima scheda raccoglie il portafoglio dell’anno: un prospetto dei lavori attesi e uno dei lavori consuntivati, con il margine calcolato sulla somma dei ricavi e la verifica della copertura dei costi comuni e dei costi recuperati nelle tariffe.
5 Che cosa contiene la guida
La guida è un documento autonomo: formule, esempi svolti e schede sono all’interno, senza file di calcolo allegati. Contiene:
– Un percorso breve in una pagina, per chi non ha mai calcolato un costo pieno e parte da un lavoro già concluso.
– Dieci sezioni dal perimetro del costo al prezzo, ai servizi, agli sconti, alle varianti e al confronto fra preventivo e consuntivo.
– Sette schede da compilare con la formula e il valore del caso svolto accanto a ogni voce: parametri dell’anno, costo e prezzo, sconto e tenuta del preventivo, scelta commerciale, varianti, consuntivo, portafoglio dell’anno.
– Un caso svolto seguito dall’offerta alla chiusura, con una variante e uno sconto valutato e non concesso.
Tutti gli esempi numerici sono ipotetici ed elaborati per mostrare i calcoli: non sono tariffe consigliate né medie di settore. Il metodo usa un solo fondo di costi comuni e una sola base di riparto; un’impresa con più reparti o macchine molto diverse deve adattarlo. La guida descrive un metodo gestionale e non sostituisce una valutazione contabile o fiscale.
6 Scarica la guida
SCARICA LA GUIDA OPERATIVA 06
Leggi l'estratto e compila il modulo per ottenere il documento completo
