
News
Chi paga decide quando incassi: come blindare la cassa e riprendere il controllo dei pagamenti
Nel mondo delle piccole imprese chi deve pagare ha spesso più margine di chi aspetta di essere pagato. Il lavoro è stato fatto, i materiali acquistati, le spese sostenute, ma il denaro non è ancora arrivato. E intanto le scadenze non aspettano: ci sono i fornitori da pagare, gli stipendi, le imposte. Per una Pmi, il ritardo di un cliente può trasformarsi in una difficoltà che si ripercuote su tutta la gestione.
Nel secondo trimestre 2026, secondo lo Studio Pagamenti di CRIBIS, soltanto il 42% delle imprese italiane ha saldato alla scadenza, due punti percentuali in meno rispetto allo stesso periodo del 2025. Le microimprese registrano il 42,7% di pagamenti puntuali, ma anche la quota più alta di ritardi superiori a 90 giorni, pari al 5%.
Per chi lavora in una filiera, dunque, il problema diventa capire quali condizioni accettare, quanto credito concedere a un cliente e come gestire l'attesa senza mettere in difficoltà la propria impresa.
Dalla trattativa preventiva alla definizione del contratto
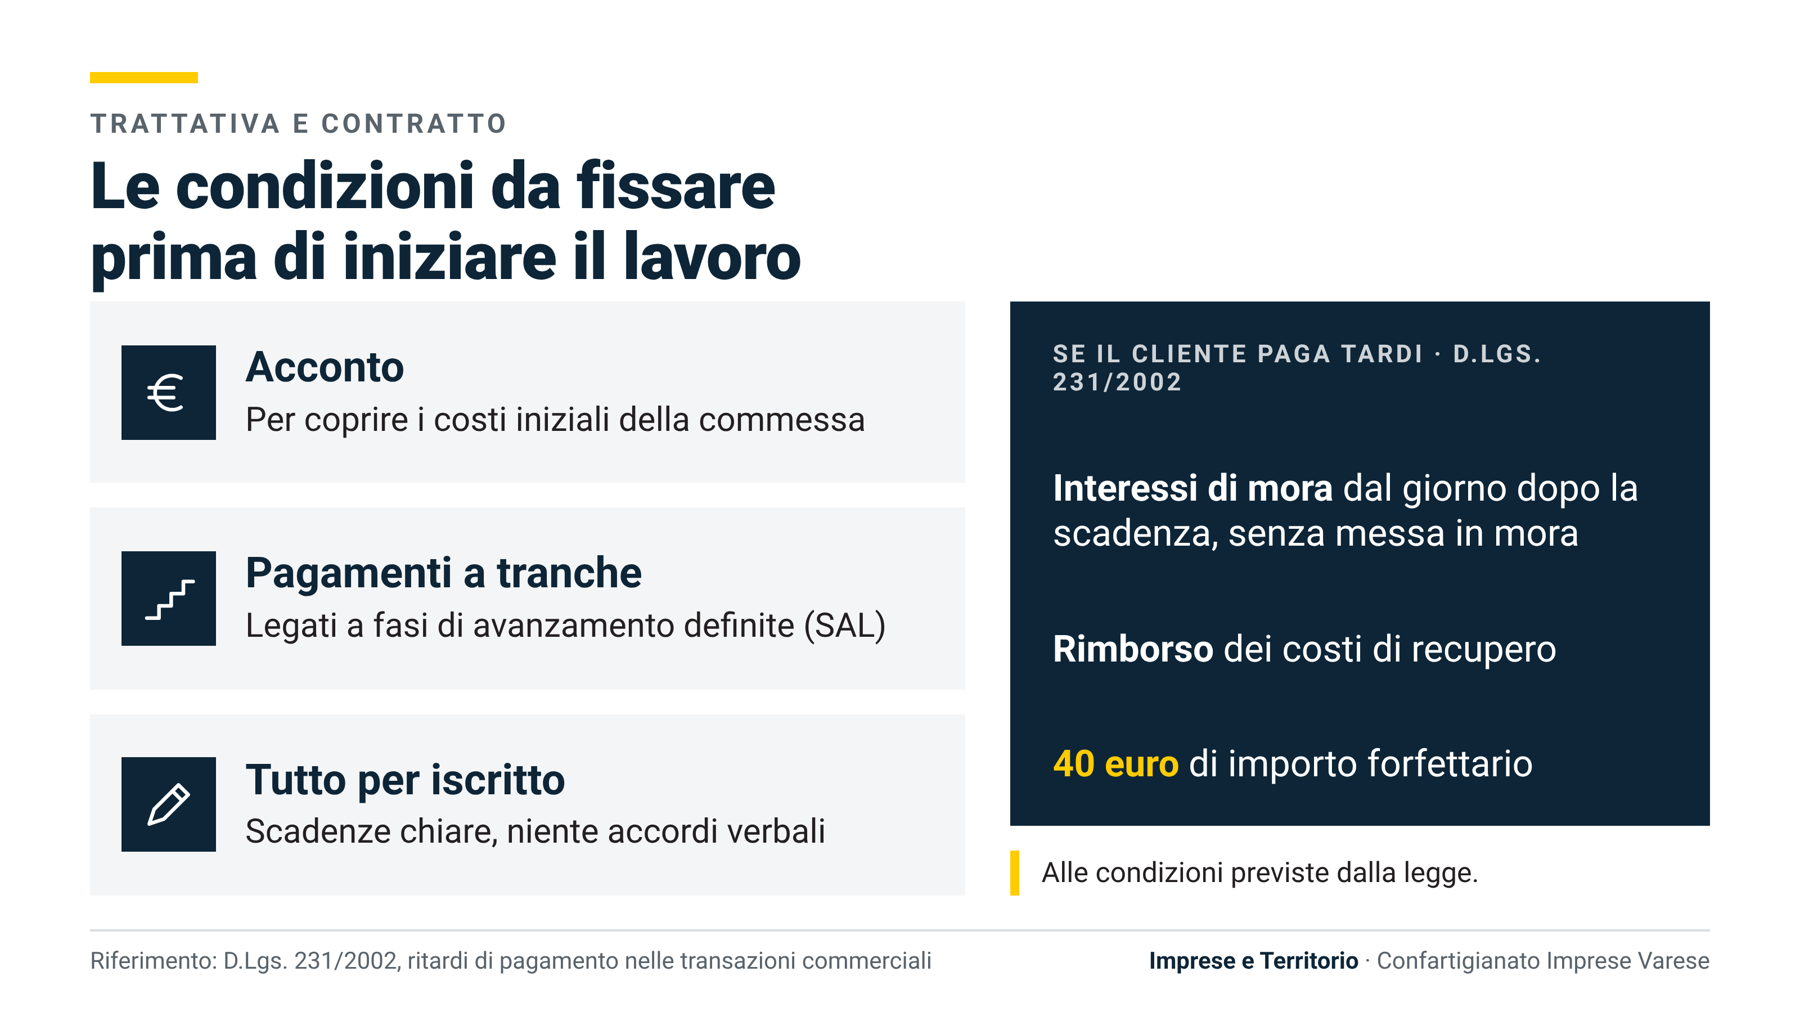
La partita si gioca spesso prima ancora di iniziare il lavoro. Accettare condizioni poco chiare o accordi verbali può voler dire ritrovarsi a sostenere per intero i costi di una commessa senza sapere quando arriverà il pagamento. Si pensi a un'officina meccanica o a un'azienda di serramenti che deve acquistare materiali su misura: se l'esborso avviene subito e l'incasso è previsto soltanto alla consegna, è l'impresa fornitrice ad anticipare il denaro necessario per realizzare il lavoro.
Per questo, soprattutto nelle commesse più impegnative, vale la pena negoziare un acconto che contribuisca a coprire i costi iniziali. Non esiste una percentuale valida per tutti: l'importo dipende dal valore dell'ordine, dai materiali da acquistare e dalla capacità di negoziare con il cliente. Quando i lavori si protraggono per settimane o mesi, si può inoltre concordare una fatturazione per tranche, legata a fasi di avanzamento definite. In un cantiere edile o in un intervento di impiantistica, per esempio, il contratto può precisare quando maturano i pagamenti dei singoli stati di avanzamento dei lavori (SAL) e quali scadenze rispettare.
Mettere nero su bianco le condizioni serve anche a sapere come comportarsi se il pagamento non arriva. Il D.Lgs. 231/2002 disciplina i ritardi nelle transazioni commerciali tra imprese e nei rapporti con la pubblica amministrazione. Quando ricorrono le condizioni previste dalla legge, gli interessi moratori decorrono automaticamente dal giorno successivo alla scadenza, senza necessità di una formale messa in mora. Il creditore ha inoltre diritto, alle condizioni stabilite dalla disciplina, al rimborso dei costi di recupero e a un importo forfettario di 40 euro.
Ed è proprio qui che comincia il lavoro quotidiano di chi gestisce gli incassi: capire quando un ritardo è occasionale o, invece, quando si ripete e quanto sta pesando sulla liquidità.
Misurare i ritardi e capire quando intervenire
Spesso il problema emerge quando il conto corrente comincia a risentirne. Le prime avvisaglie sono nelle fatture che restano aperte, nei clienti che chiedono continuamente proroghe e negli incassi che slittano da un mese all'altro. Tenere aggiornato un prospetto delle scadenze e dei pagamenti ricevuti permette di individuare queste situazioni prima che diventino un'emergenza.
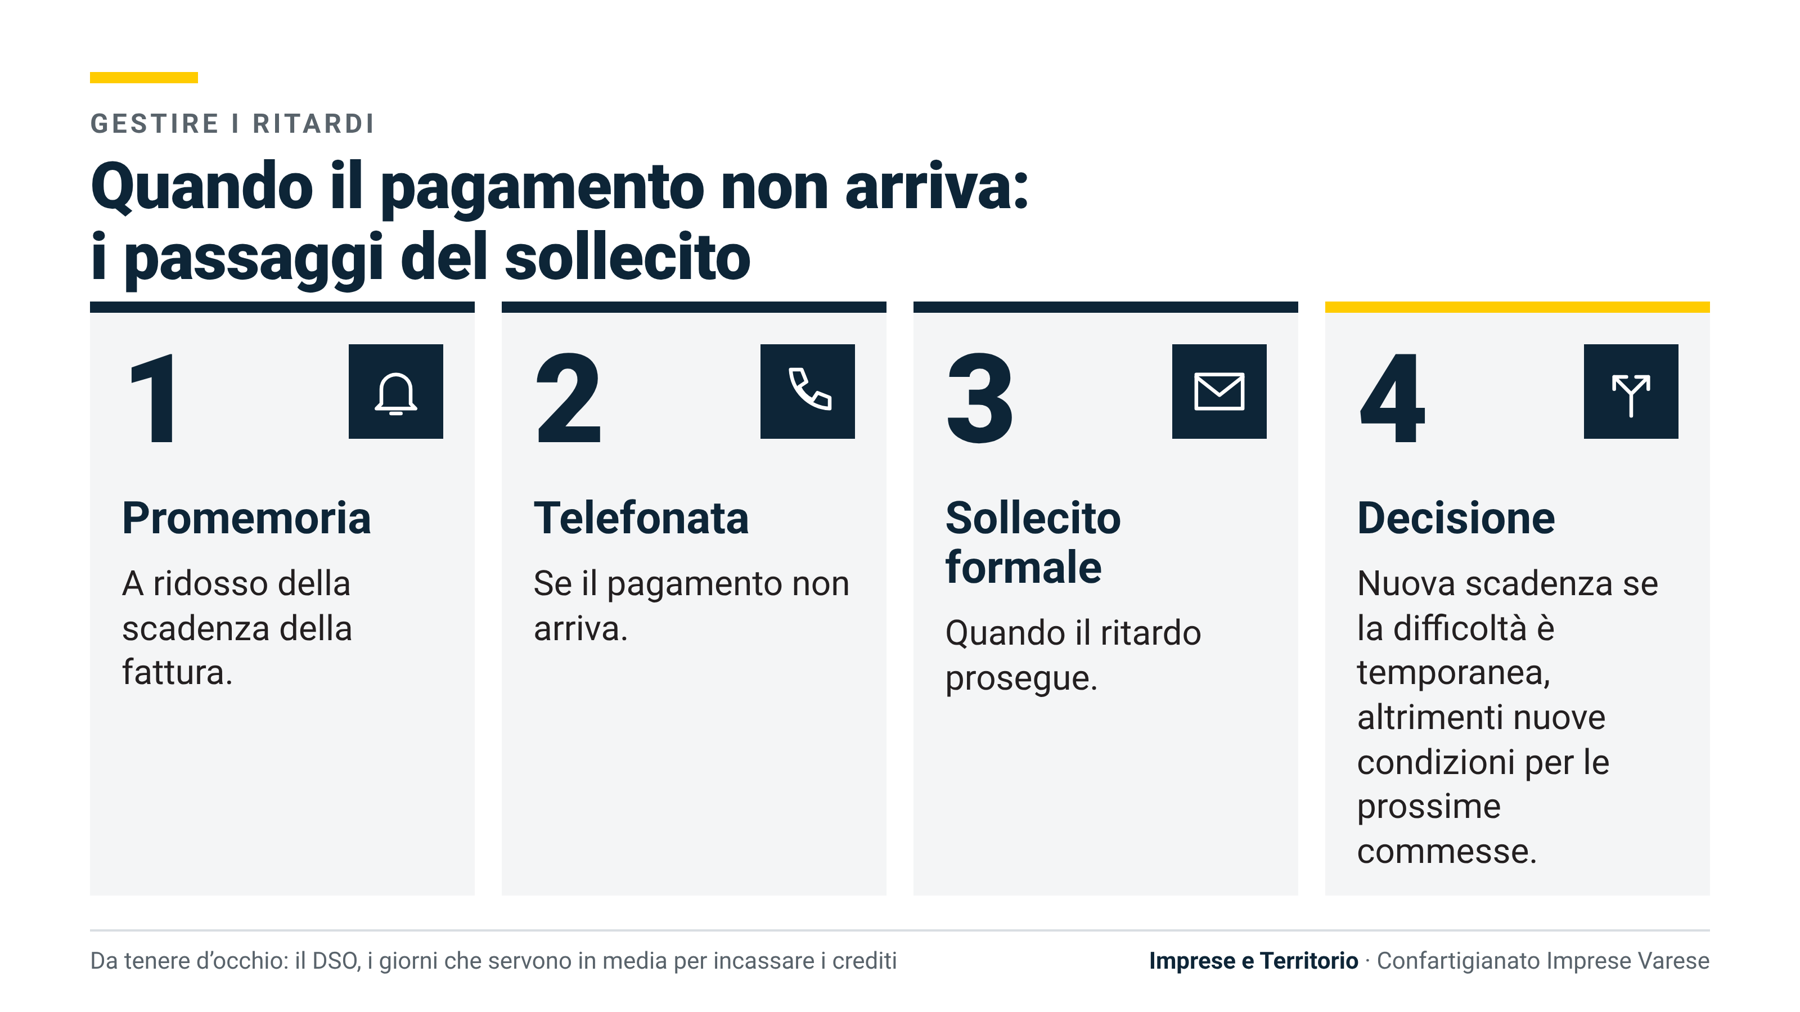
Tra gli indicatori utilizzati per valutare i tempi di incasso c'è il Days Sales Outstanding (DSO), che stima quanti giorni servono mediamente per trasformare i crediti commerciali in incassi. Se il dato aumenta, conviene capire quali clienti e quali fatture contribuiscono maggiormente al ritardo.
Anche il sollecito dovrebbe arrivare prima che la fattura dimenticata diventi una voce importante nel fabbisogno di cassa. Un promemoria a ridosso della scadenza, una telefonata se il pagamento non arriva e un sollecito formale quando il ritardo prosegue sono passaggi che possono aiutare a chiarire la situazione. Se il cliente segnala una difficoltà temporanea, si può valutare una nuova scadenza; se invece evita i contatti o accumula fatture insolute, diventa necessario riconsiderare le condizioni delle commesse successive.
Questo non significa interrompere automaticamente ogni rapporto commerciale dopo pochi giorni di ritardo. Vuol dire, piuttosto, decidere consapevolmente quanto credito si è disposti a concedere e verificare se proseguire con nuove forniture sia sostenibile. Perché un cliente che paga tardi non genera soltanto un problema amministrativo: può costringere il fornitore a cercare risorse altrove per finanziare un lavoro già svolto.
Anticipare gli incassi, senza perdere di vista i costi
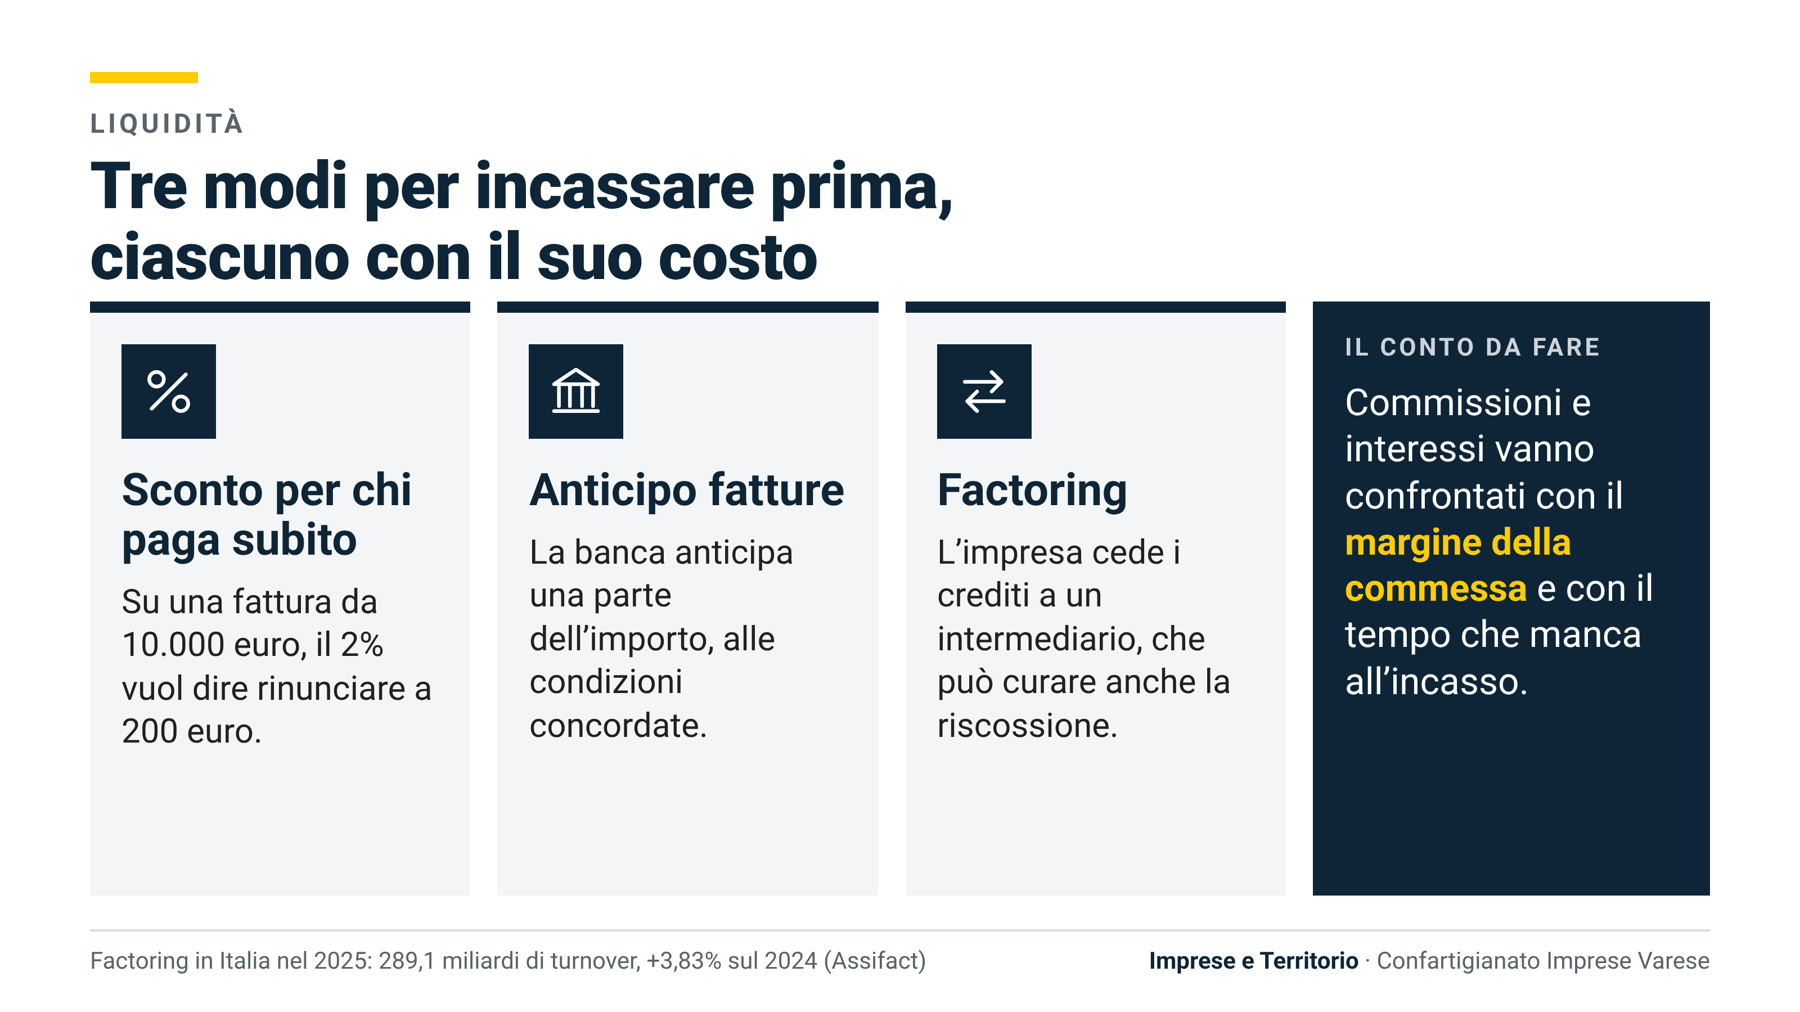
Quando l'attesa diventa difficile da sostenere, l'impresa può cercare di accelerare l'incasso oppure ricorrere a strumenti che le permettano di disporre prima del denaro. Una possibilità è offrire uno sconto per il pagamento anticipato. Ma quanto conviene? Su una fattura da 10.000 euro, uno sconto del 2% significa rinunciare a 200 euro. Il vantaggio va quindi confrontato con il costo di un eventuale finanziamento e con il beneficio di avere subito la liquidità necessaria per pagare le proprie scadenze.
Tra le alternative ci sono l'anticipo fatture bancario e il factoring. Nel primo caso, la banca può anticipare una parte dell'importo delle fatture secondo le condizioni concordate. Con il factoring, invece, l'impresa cede i propri crediti commerciali a un intermediario specializzato, che può occuparsi anche della gestione e della riscossione. Secondo i dati di Assifact, nel 2025 il turnover del mercato italiano del factoring ha raggiunto 289,1 miliardi di euro, in crescita del 3,83% rispetto al 2024, al netto degli acquisti di crediti fiscali legati ai bonus edilizi.
Commissioni, interessi sull'eventuale anticipo e condizioni contrattuali vanno confrontati con il margine della commessa e con il tempo che manca all'incasso. Anche la formula scelta conta: nel factoring pro-soluto, il rischio d'insolvenza del debitore viene trasferito al factor nei limiti previsti dal contratto, ma non ogni contestazione sulla fornitura o credito non valido è automaticamente coperto.
L'anticipo di liquidità può aiutare a pagare fornitori e stipendi senza aspettare il saldo del cliente. Se, però, l'impresa ricorre a questi strumenti ogni volta che si presenta una scadenza, senza sapere quanto denaro le servirà nelle settimane successive, rischia di tamponare un problema senza comprenderne fino in fondo le dimensioni.
Prevedere la cassa per non decidere sempre in emergenza
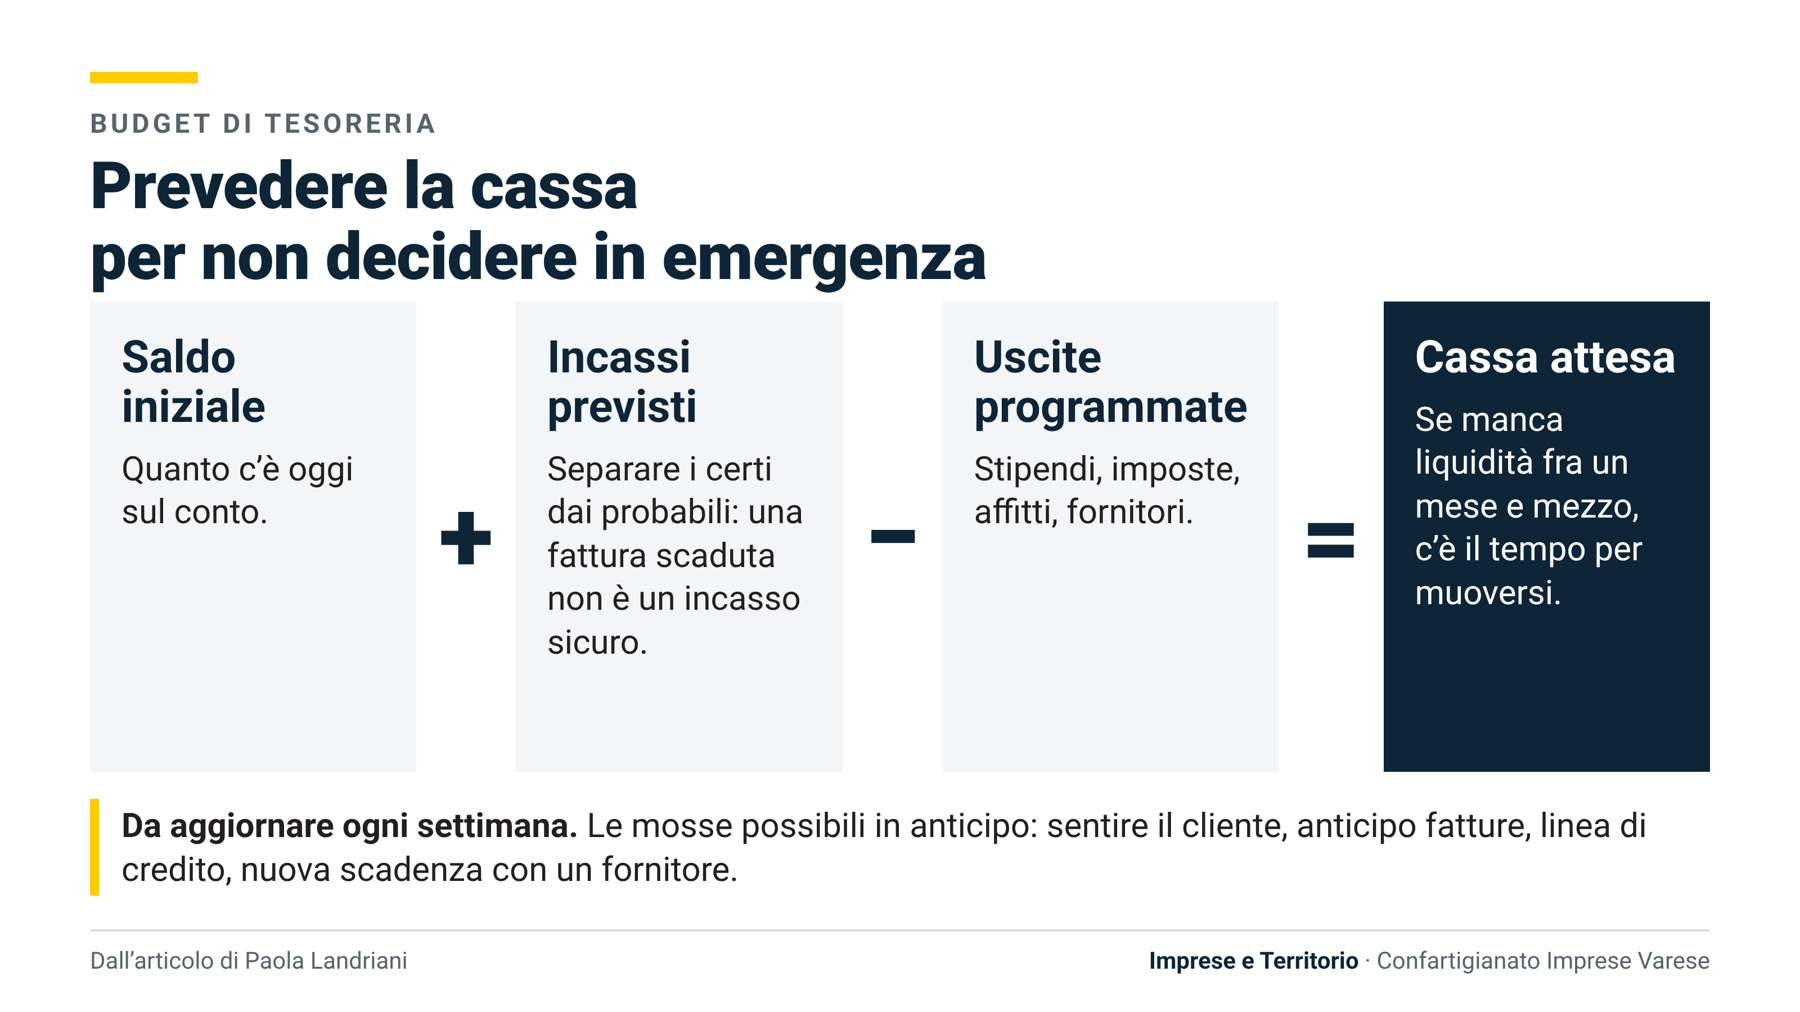
È qui che la gestione dei crediti incontra la pianificazione della tesoreria. Sapere quali fatture sono scadute è importante, ma lo è altrettanto capire se gli incassi attesi saranno sufficienti a coprire le uscite future. Un budget di tesoreria serve proprio a mettere a confronto il denaro in entrata e quello in uscita, includendo spese come stipendi, imposte, affitti e pagamenti ai fornitori.
Una possibilità è costruire una previsione e aggiornarla settimanalmente. Nel prospetto si riportano il saldo iniziale, gli incassi previsti e le uscite programmate, distinguendo i pagamenti certi da quelli soltanto probabili. Una fattura scaduta, per esempio, non dovrebbe essere considerata un incasso sicuro se il cliente non ha ancora confermato quando pagherà.
Il ritardo di un cliente non è sempre evitabile, ma lasciare che sia la data del suo pagamento a determinare quando l'impresa potrà sostenere le proprie spese significa esporsi a un rischio che, nel tempo, può diventare difficile da assorbire.
Se l'impresa prevede una carenza di liquidità tra un mese e mezzo a causa di un credito importante ancora aperto, può muoversi in anticipo: contattare il cliente, valutare un anticipo fatture, verificare la disponibilità di una linea di credito oppure negoziare una diversa scadenza con un fornitore. Sono decisioni che richiedono tempo e margine di manovra, cose che diventano difficili da trovare quando ci si accorge del problema soltanto quando la liquidità comincia a scarseggiare. Paola Landriani
