
News
Pianificare la cassa
Un lavoro può avere un margine e non avere i soldi. I materiali si comprano prima, gli stipendi si pagano a fine mese, la fattura si incassa a sessanta giorni: nel mezzo l’impresa anticipa denaro proprio, e l’anticipo non compare da nessuna parte nel conto economico. Un’impresa con ordini e risultato positivo può così trovarsi davanti a una settimana in cui i pagamenti superano quello che c’è sul conto.
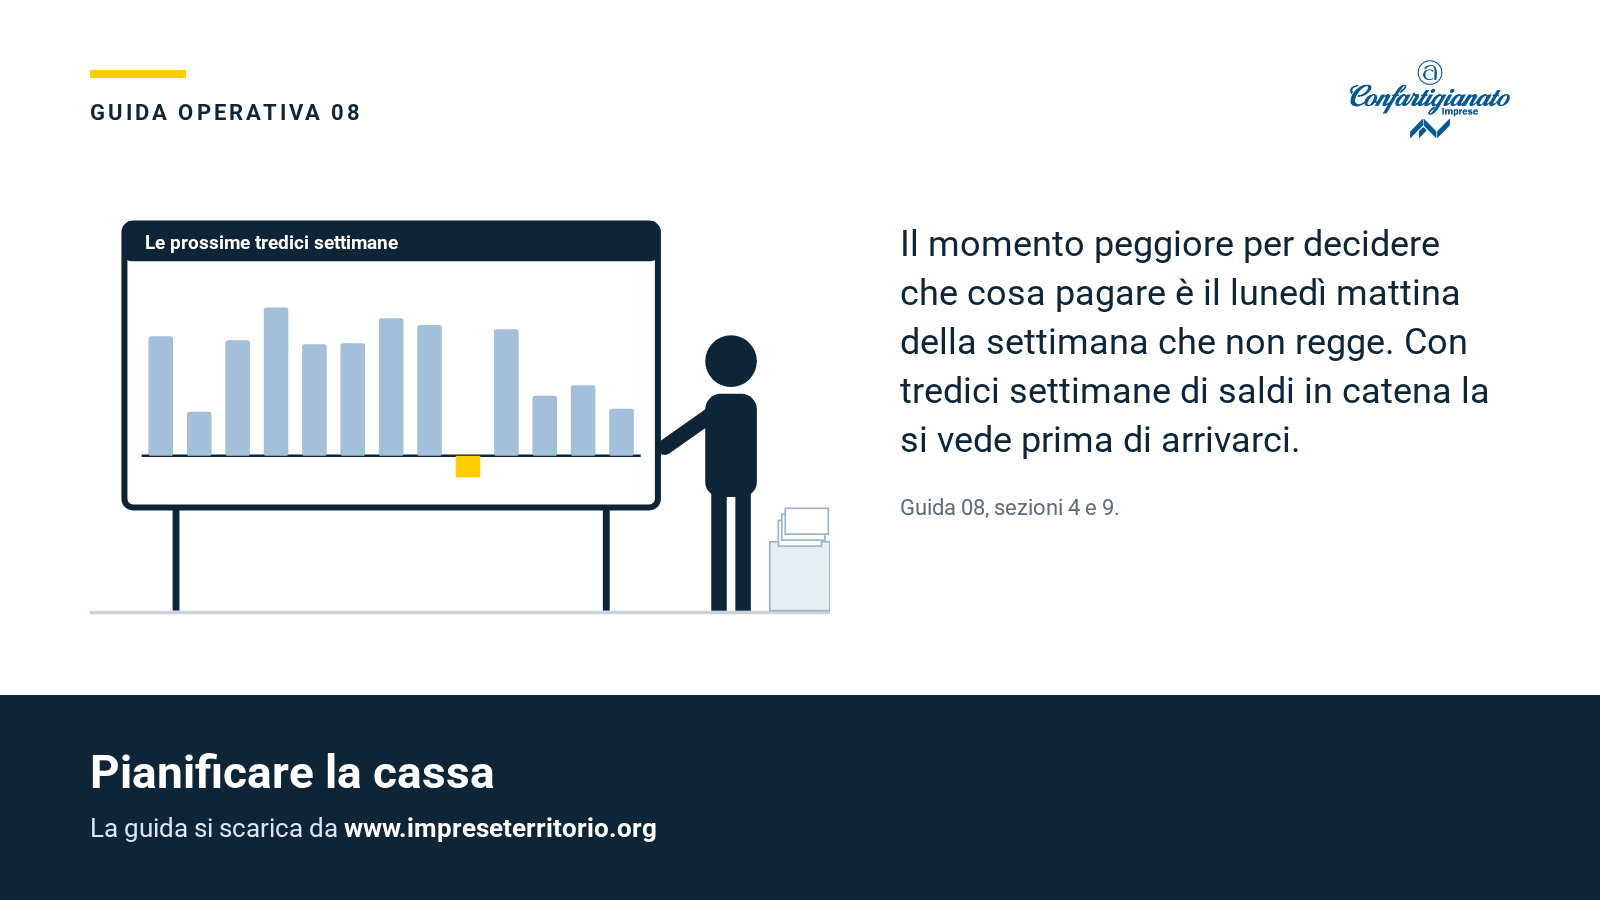
La Guida operativa 08 di Confartigianato Imprese Varese, «Pianificare la cassa», insegna a vedere quella settimana prima di arrivarci. È scritta per il titolare e per chi tiene i pagamenti in una micro o piccola impresa. Non servono una contabilità analitica né un gestionale: bastano il saldo del conto, lo scadenzario dei clienti e quello dei fornitori. Il primo risultato è sapere quando manca liquidità, per quale importo e per quanto tempo.
1 Una lista sola, tredici settimane
Il piano nasce da una lista sola: ogni incasso e ogni uscita delle prossime tredici settimane, con la data in cui tocca il conto e l’importo con cui lo tocca, IVA compresa. Il punto di partenza è la liquidità effettiva; il fido ancora utilizzabile si scrive accanto, separato, perché è capienza e non denaro.
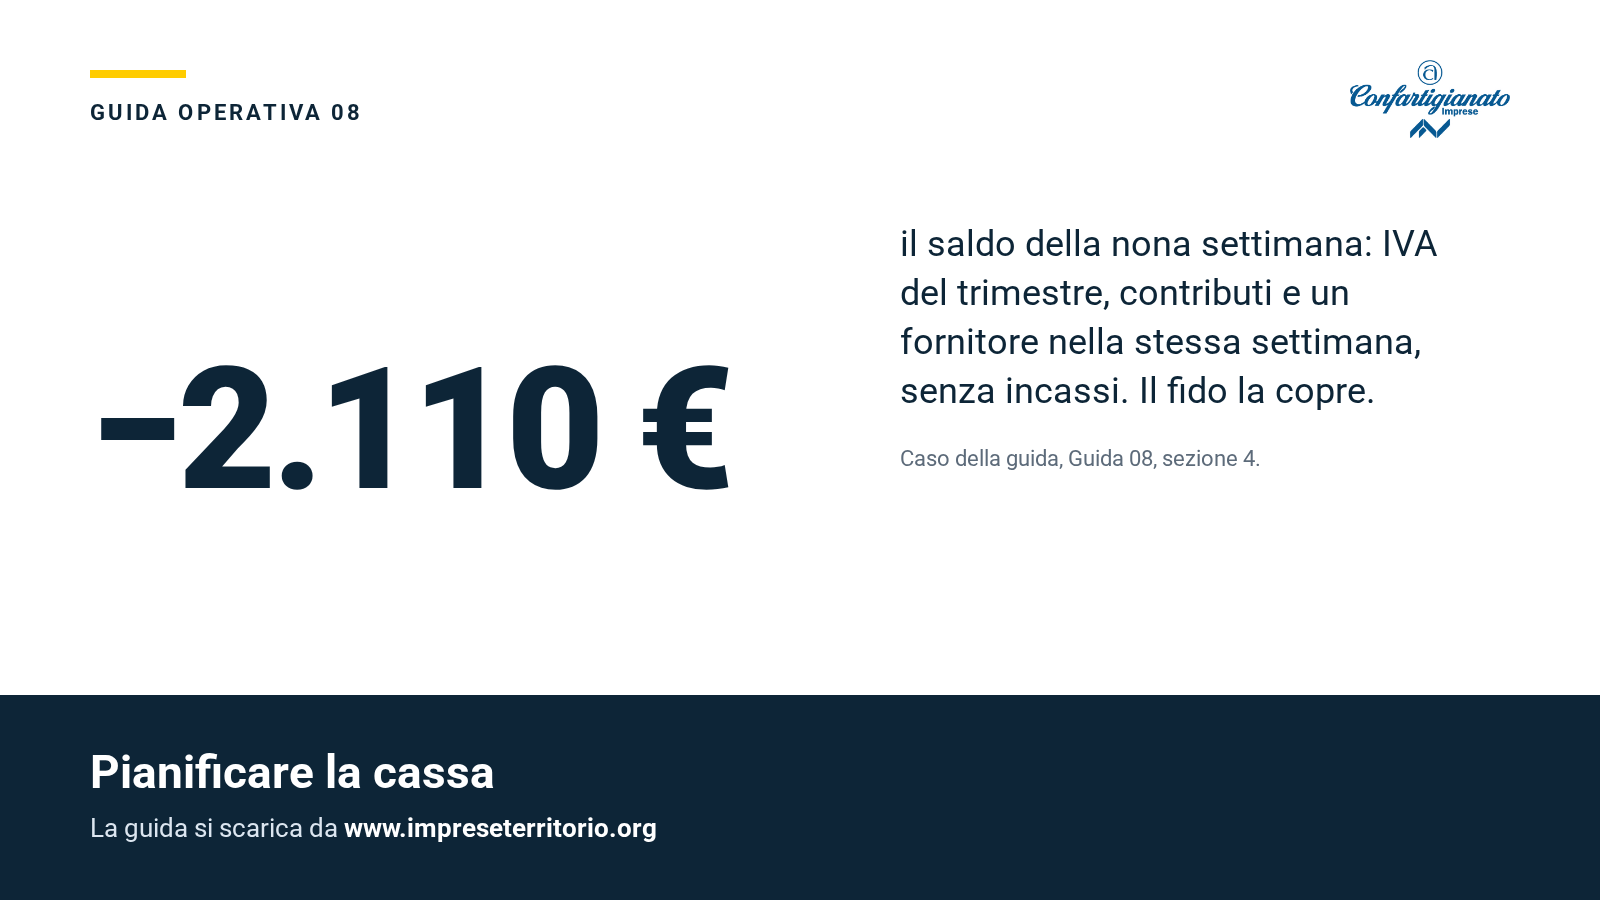
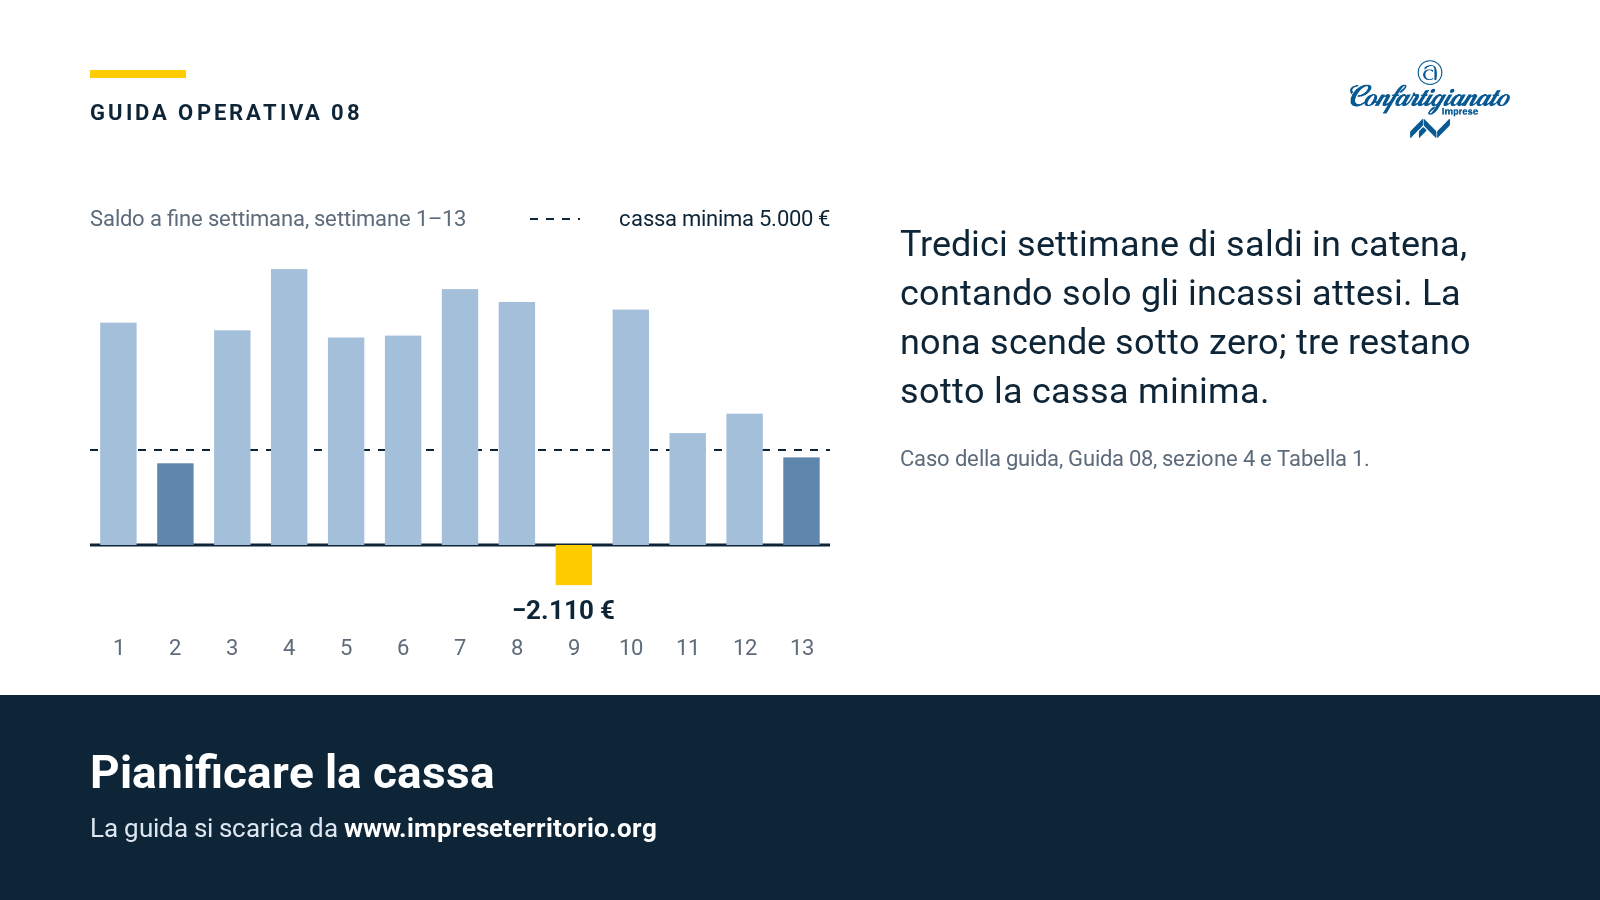
Gli incassi hanno tre stati: attesi nel piano, da verificare, da confermare. Nel saldo entrano soltanto i primi. Le uscite invece si contano tutte, anche quelle che forse slitteranno: un piano che sbaglia per prudenza fa rinviare una decisione, uno che sbaglia per ottimismo fa scoprire il problema il giorno del pagamento. Nel caso seguito nella guida la nona settimana scende a −2.110 €, perché concentra l’IVA del trimestre, i contributi e un fornitore senza alcun incasso. Il fido la copre, e saperlo tre settimane prima permette di scegliere invece di subire.
2 Quello che il trimestre non vede
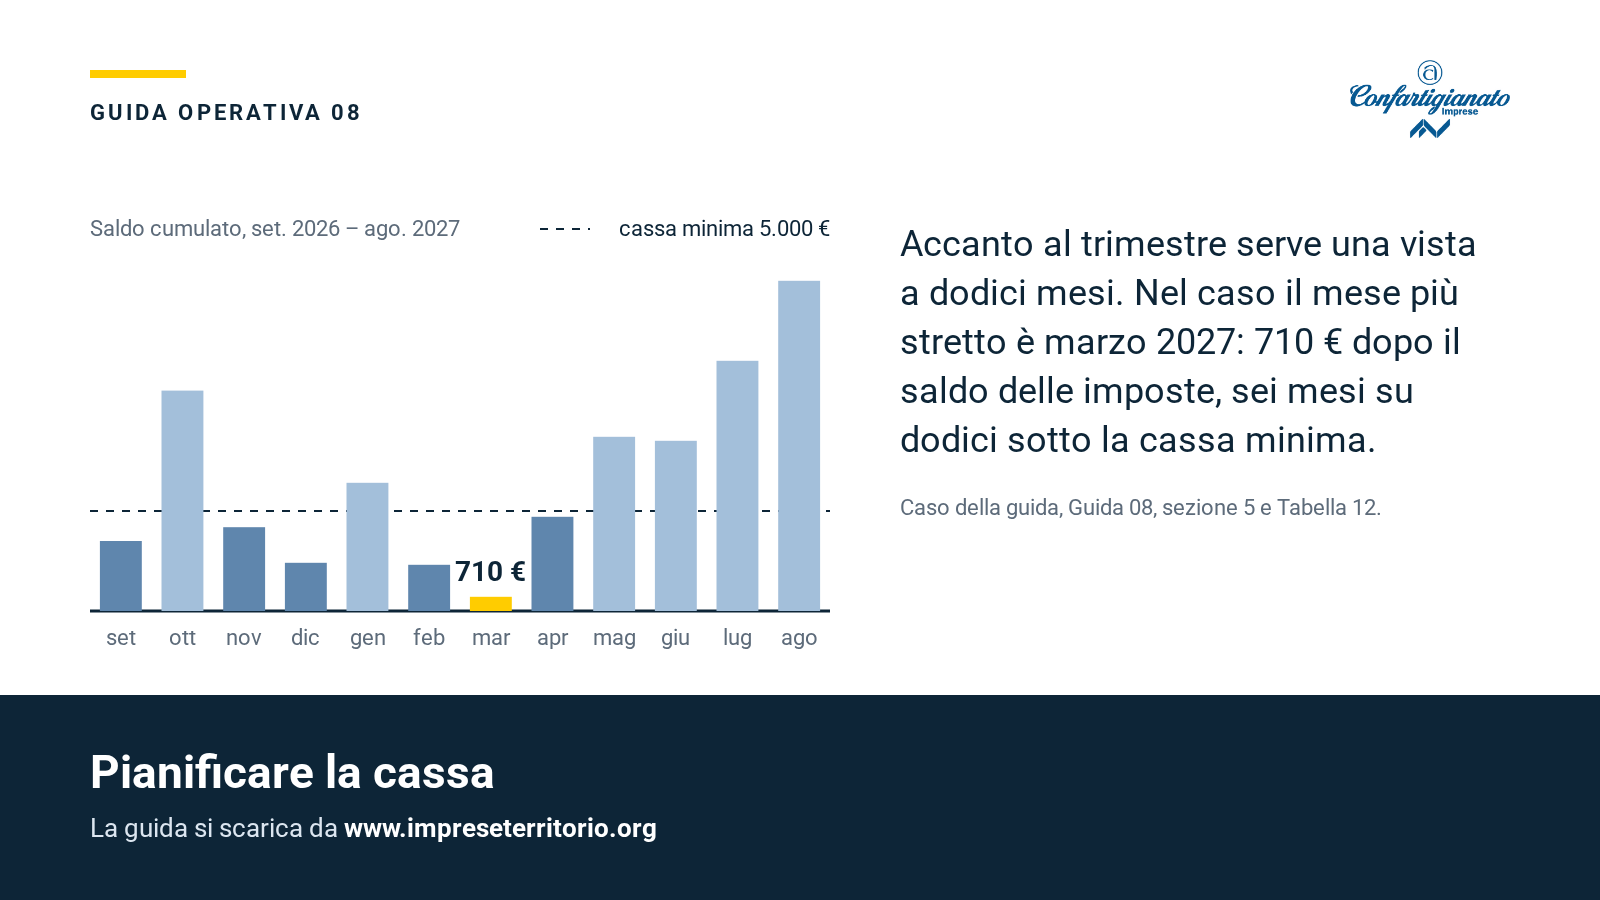
Alcune uscite importanti stanno appena oltre le tredici settimane: il saldo delle imposte, un acconto, la rata annuale di un’assicurazione. Per questo accanto al trimestre la guida costruisce una vista mensile a dodici mesi, più grossolana e più lunga. Nel caso il mese più stretto è marzo, con 710 € di saldo dopo il saldo delle imposte: il fido non viene superato, ma il margine è sottile su un’uscita nota da mesi.
I dodici mesi hanno anche un significato di legge. Il Codice della crisi d’impresa chiede che le misure e gli assetti dell’impresa consentano di verificare la sostenibilità dei debiti almeno per i dodici mesi successivi. La guida non indica uno strumento obbligatorio, che la legge non prescrive; mostra un modo semplice per avere sotto mano quei dodici mesi e riporta i ritardi che il Codice considera segnali di crisi.
3 Prima di prendere un impegno
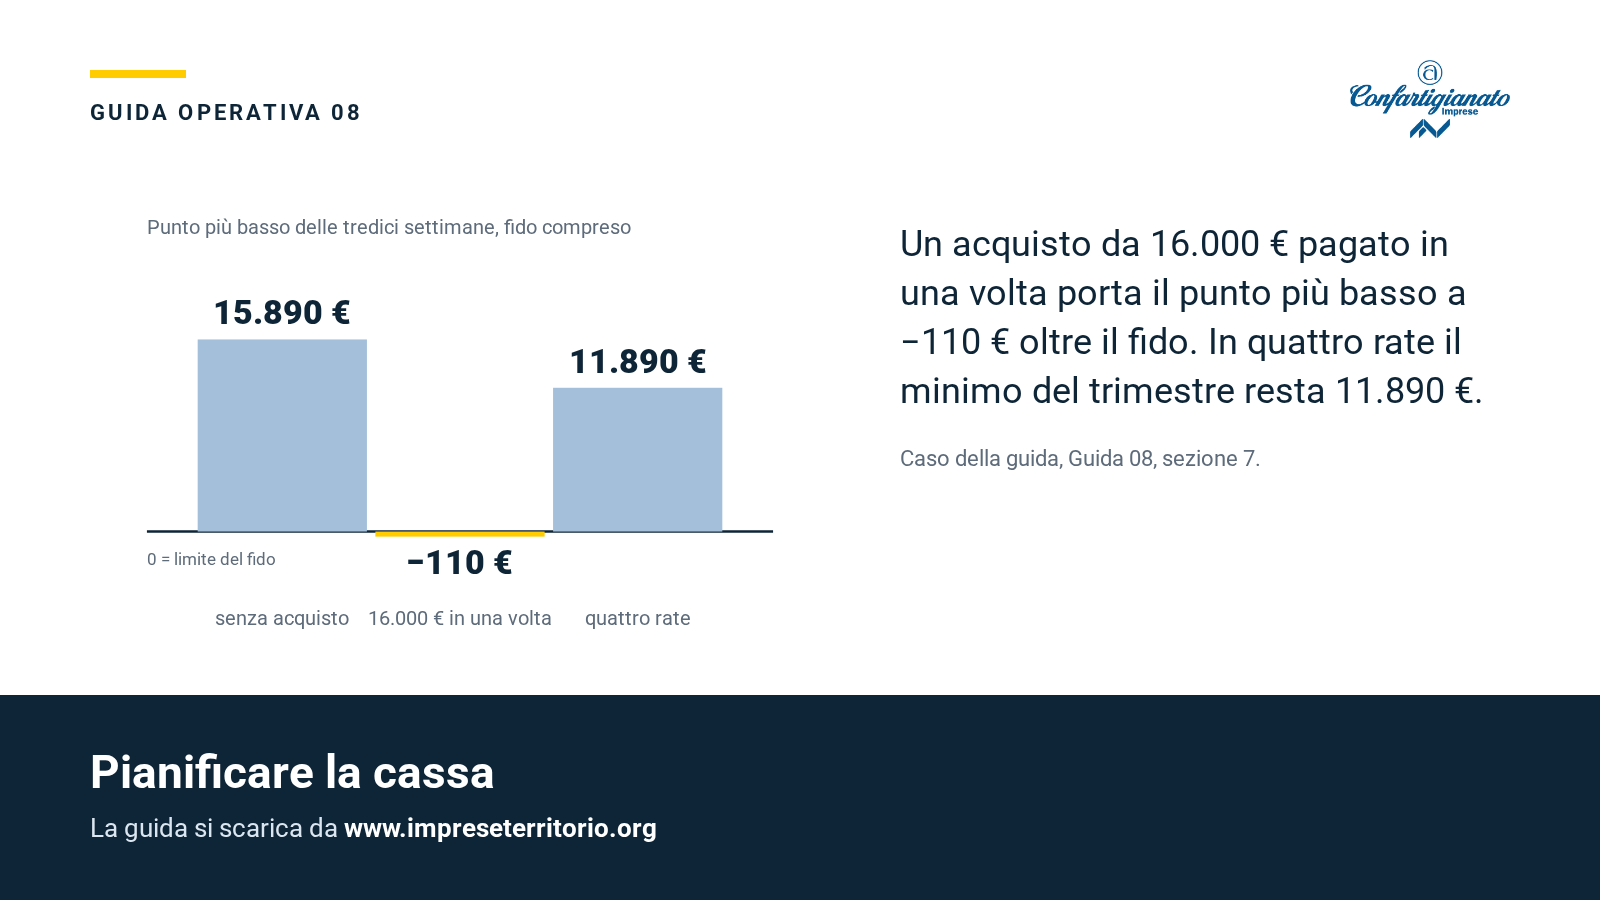
Un acquisto, un’assunzione, un investimento: la domanda non è se l’impegno sta nel budget, ma che cosa fa al punto più basso delle prossime tredici settimane. Nel caso un acquisto da 16mila euro pagato in una volta porta quel punto a −110 euro oltre il fido; in quattro rate il minimo del trimestre resta 11.890 euro, con orromila euro da inserire nei mesi successivi. La guida chiede anche di fissare prima una cassa minima sotto la quale l’impresa non vuole scendere: dentro il fido non vuol dire comodo.
4 Quanta liquidità serve, e per quanto tempo
L’ultima parte del metodo misura il capitale che il ciclo del lavoro tiene fermo, fra crediti verso i clienti, magazzino e debiti verso i fornitori, e quanto cambia se cambiano i giorni di incasso e di pagamento. Nel caso dieci giorni di ritardo medio dei clienti immobilizzano 12.328,77 euro, circa due terzi del fido ancora disponibile. Prima di chiedere un finanziamento la guida indica le leve nelle mani dell’impresa, dagli acconti ai termini concordati prima della consegna, e chiede di capire perché il saldo scende prima di scegliere importo e durata della copertura.
5 Che cosa contiene la guida
La guida è un documento autonomo: formule, esempi e schede sono all’interno, senza file di calcolo da scaricare a parte. Contiene:
– Un percorso breve in una pagina, per chi non ha mai fatto un piano di cassa.
– Undici sezioni, dal saldo di partenza alla forma della copertura, con l’ordine dei pagamenti da preparare per la settimana che non regge.
– Sei schede da compilare: saldi di partenza, scadenzario, tredici settimane, dodici mesi, verifica di un impegno, fabbisogno di liquidità.
– Un caso svolto, con lo scadenzario, le tredici settimane e i dodici mesi compilati e uno scenario di ritardo degli incassi.
La guida descrive un metodo gestionale e non sostituisce una valutazione contabile, fiscale o finanziaria: scadenze e importi dovuti si confermano con chi tiene la contabilità dell’impresa. È uno strumento per cominciare; chi vuole costruire il primo piano di cassa della propria impresa, o leggerlo insieme a qualcuno prima di un impegno, può chiedere all’associazione di essere accompagnato.
6 Scarica l'ESTRATTO della guida 08, con l’indice completo, il percorso breve, le sezioni 1 e 4, con le due figure della guida, e le schede dei saldi di partenza e delle tredici settimane. Per cominciare bastano il saldo del conto e gli scadenzari dei clienti e dei fornitori.
